前編では、相続放棄とはどのような制度なのか、また相続放棄をする際に注意すべきポイントについて解説しました。
相続放棄は、借金などの負債を引き継がないための有効な制度ですが、一方で慎重に判断しなければならない点もあります。
後編では、相続放棄を選択する際に知っておきたいメリット・デメリットと、特に注意すべき「相続放棄できない可能性がある3つの落とし穴」について、弁護士の視点から詳しく解説します。
さらに、相続放棄を検討している方が特に注意すべき、
「相続放棄したくてもできなくなる3つの落とし穴」
についても、弁護士の視点から分かりやすく解説していきます。

動画で詳しく解説しています
この記事の内容を動画で確認したい方は、ぜひYouTube動画もあわせてご覧ください。
動画では、相続放棄のメリット・デメリットだけでなく、実際の相談現場でも問題になる「相続放棄が認められなくなる可能性があるケース」について、弁護士が具体例を交えながら解説しています。
▼動画はこちら▼
相続放棄のメリット
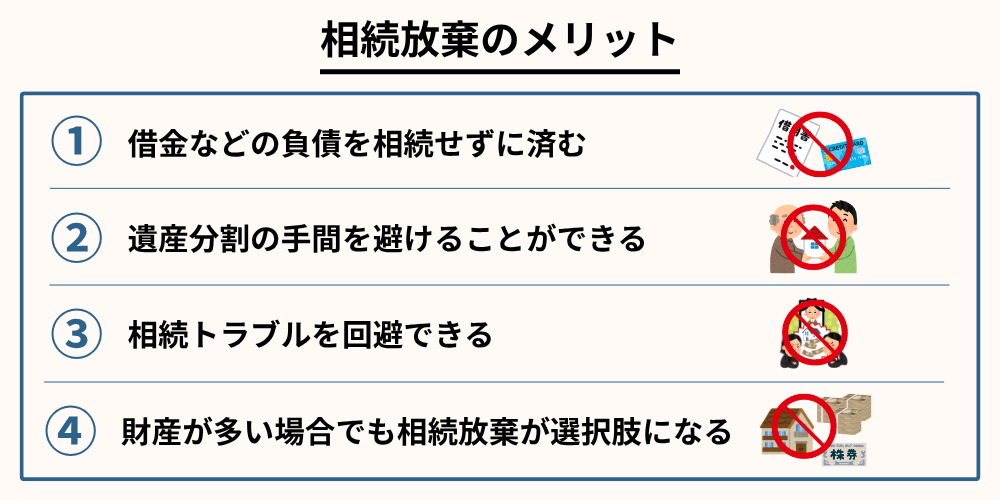
ここからは、相続放棄を選択するメリットについて解説します。
相続放棄には、単に借金を避けるだけではなく、相続手続きに関する負担を減らせるというメリットもあります。
① 借金などの負債を相続せずに済む
相続放棄の最大のメリットは、
借金などのマイナスの財産を引き継がなくて済むこと
です。
被相続人が多額の借金を抱えていた場合、本来であれば、その返済義務は相続人へ引き継がれることになります。
例えば、
- 預貯金:500万円
- 借金:3,000万円
というケースでは、相続するとプラスの財産だけでなく、3,000万円の借金も引き継ぐことになります。
しかし、相続放棄をすれば、法律上は最初から相続人ではなかったものと扱われるため、原則として借金を返済する義務を負いません。
被相続人に多額の借金がある場合、相続放棄は非常に有効な手段になります。
② 遺産分割の手間を避けることができる
相続放棄には、相続手続きそのものから離れることができるというメリットもあります。
相続では、財産の内容を確認し、相続人を確定し、そのうえで遺産分割協議を行う必要があります。
しかし、相続人の人数が多かったり、関係性が悪かったりすると、話し合いが長期間に及ぶことがあります。
例えば、
- 相続人が多数いる
- 連絡が取れない相続人がいる
- 財産の分け方について意見が対立している
という場合には、遺産分割協議が成立しないこともあります。
話し合いがまとまらない場合には、家庭裁判所での遺産分割調停や審判へ進むことになります。
調停や審判になると、解決まで1年以上かかるケースもあり、場合によっては数年以上かかることもあります。
相続放棄をすることで、こうした遺産分割の負担から離れることができます。
③ 相続トラブルを回避できる
相続放棄には、相続人同士のトラブルを避ける効果もあります。
相続では、財産の分け方をめぐって家族間の争いが発生することがあります。
特に、
- 不動産など分けにくい財産がある
- 特定の相続人だけが財産を取得したい
- 生前贈与や介護負担について意見が対立している
といった場合には、相続人同士の関係が悪化することもあります。
相続放棄をすると、法律上は最初から相続人ではなかったことになるため、遺産分割協議などの相続手続きに関与する必要がなくなります。
争いに時間や精神的な負担を使いたくない場合には、相続放棄が選択肢になることがあります。
④ 財産が多い場合でも相続放棄が選択肢になる
相続放棄というと、「借金がある場合にするもの」と考える方も多いかもしれません。
しかし、必ずしもそうではありません。
プラスの財産がマイナスの財産を上回っている場合でも、相続放棄を選択するケースがあります。
例えば、
- 相続手続きに関わりたくない
- 相続人間の争いを避けたい
- 財産を取得する意思がない
という事情がある場合です。
相続放棄は、「財産を放棄する」という単純な制度ではなく、相続に関する権利義務全体を引き継ぐかどうかを判断する制度だと理解することが重要です。
相続放棄のデメリット
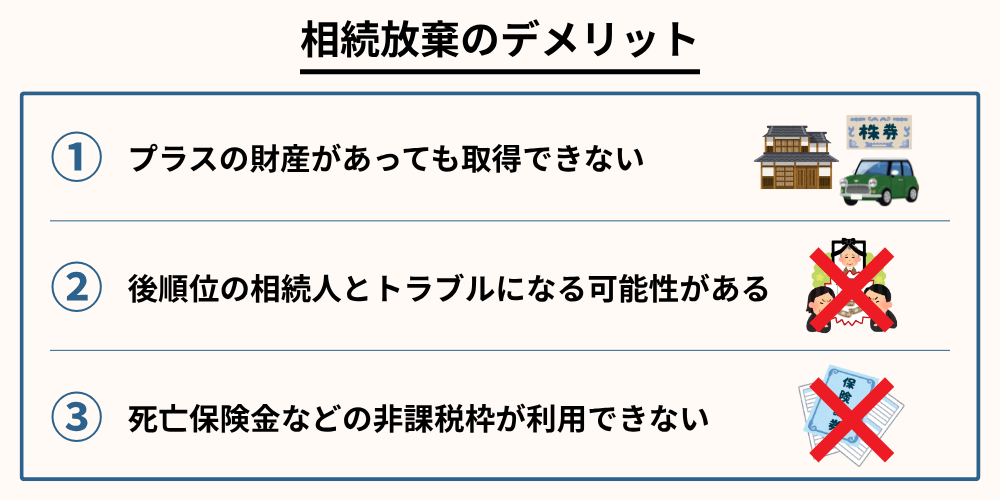
① プラスの財産があっても取得できない
相続放棄をすると、借金だけではなく、預貯金や不動産などのプラスの財産も取得できません。
後から価値のある財産が見つかったとしても、その財産を相続することはできません。
また、相続人全員が相続放棄をした場合、最終的には財産が国庫へ帰属する可能性があります。
大切な財産を残すことが本当に適切なのか、慎重に判断する必要があります。
② 後順位の相続人とトラブルになる可能性がある
相続放棄をすると、次順位の相続人へ相続権が移ります。
例えば、子ども全員が相続放棄をした場合、次は父母、さらに兄弟姉妹が相続人になる可能性があります。
その結果、突然借金の請求を受けることになった後順位の相続人から、
「なぜ事前に教えてくれなかったのか」
とトラブルになることがあります。
法律上、相続放棄をした人に通知義務はありません。
しかし、後順位の相続人へ事情を説明しておくことで、トラブルを防ぐことにつながります。
③ 死亡保険金などの非課税枠が利用できない
死亡保険金や死亡退職金は、相続放棄をしても受け取ることができます。
これは、死亡保険金などが「受取人固有の権利」とされているためです。
ただし、相続税上の非課税枠については注意が必要です。
相続人には、
500万円 × 法定相続人の数
という非課税枠があります。
しかし、相続放棄をした人は、この非課税枠を利用することができません。
相続放棄できない可能性がある3つの落とし穴
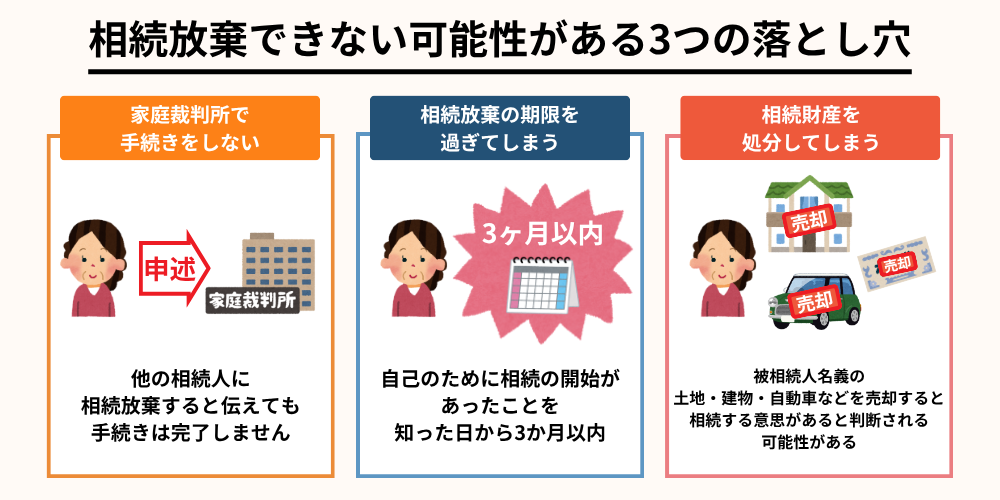
相続放棄を検討している方が特に注意しなければならないのが、手続きの進め方を間違えることで、相続放棄が認められなくなる可能性があるという点です。
「借金があるから相続放棄したい」と考えていても、法律で定められた手続きを行わなかったり、一定の行為をしてしまったりすると、相続放棄ができなくなる場合があります。
ここでは、相続放棄をする際に注意すべき3つの落とし穴について解説します。
落とし穴① 家庭裁判所で手続きをしない
相続放棄で最も多い誤解が、「他の相続人に相続放棄すると伝えれば手続きが完了する」と考えてしまうことです。
しかし、相続放棄は単に家族や他の相続人へ「財産はいりません」と伝えるだけでは成立しません。
相続放棄を成立させるためには、自己のために相続の開始があったことを知った日から3か月以内に、家庭裁判所へ相続放棄の申述を行う必要があります。
例えば、
- 「私は相続しません」と相続人同士で約束した
- 相続放棄すると書いた書面に署名した
- 他の相続人へ財産を譲る意思を伝えた
このような対応をしても、法律上の相続放棄をしたことにはなりません。
家庭裁判所で正式な手続きを行い、受理されて初めて相続放棄が成立します。
相続放棄の申述に必要な主な書類
家庭裁判所へ相続放棄の申述を行う際には、必要書類を準備して提出する必要があります。
必要となる書類は、誰が相続放棄をするのかによって異なりますが、一般的には次のような書類が必要になります。
-
相続放棄申述書
家庭裁判所へ提出する相続放棄の申立書です。 -
被相続人の住民票除票または戸籍附票
亡くなった方の最後の住所を確認するために必要となります。 -
相続放棄をする本人の戸籍謄本
相続人であることを確認するために提出します。 -
被相続人の死亡の記載がある戸籍謄本
相続開始の事実を確認するために必要になります。
また、相続人が配偶者なのか、子どもなのか、親(直系尊属)なのか、兄弟姉妹なのかによって、追加で必要となる戸籍の範囲が変わります。
特に兄弟姉妹が相続放棄をする場合などは、被相続人の出生から死亡までの戸籍を収集する必要があるケースもあり、準備に時間がかかることがあります。
必要書類の収集に時間がかかり、3か月の期限に間に合わなくなるケースもあるため、早めに準備を進めることが大切です。
落とし穴② 相続放棄の期限(3か月)を過ぎてしまう
相続放棄をするうえで、最も注意しなければならないのが期限です。
相続放棄は、いつでも自由にできるわけではありません。
自己のために相続の開始があったことを知った日から3か月以内
に、家庭裁判所へ相続放棄の申述を行う必要があります。
この3か月の期間は「熟慮期間」と呼ばれており、相続人が相続するか、それとも放棄するかを判断するために設けられています。
しかし、実際の相続では、この3か月の間に次のような作業を行わなければなりません。
- 死亡届や葬儀などの対応
- 遺言書の有無を確認する
- 相続人を調査する
- 預貯金や不動産などの財産を調査する
- 借金や保証債務の有無を確認する
- 相続放棄に必要な戸籍を収集する
特に注意が必要なのが、被相続人と疎遠だったケースです。
例えば、長年連絡を取っていなかった親族が亡くなり、突然「あなたが相続人です」と連絡が来ることがあります。
そのような場合でも、原則として相続開始を知った日から3か月以内に判断しなければなりません。
また、「借金があるとは知らなかった」「財産調査に時間がかかった」という事情があっても、何もしなければ期限が過ぎてしまいます。
ただし、相続財産の調査が困難で3か月以内に判断できない事情がある場合には、家庭裁判所へ申し立てることで熟慮期間の延長が認められる可能性があります。
熟慮期間の延長(伸長)の申立てができる場合がある
相続放棄の期限である3か月以内に、財産調査が終わらず、相続するかどうか判断できない場合があります。
例えば、
- 被相続人の財産状況が複雑で調査に時間がかかる
- 借金や保証債務の有無を確認できていない
- 相続人や関係者との連絡が取れず、必要な情報が集まらない
このような場合には、家庭裁判所へ熟慮期間の伸長の申立てを行うことで、相続放棄を検討する期間を延長してもらえる可能性があります。
熟慮期間の伸長とは、相続人が相続財産を調査し、相続するか放棄するかを判断するための期間を延ばしてもらう手続きです。
ただし、期間が自動的に延長されるわけではありません。
3か月の期限が迫ってから慌てて申立てをするのではなく、判断に時間がかかりそうな場合には、早めに家庭裁判所へ申立てを行うことが重要です。
また、熟慮期間の伸長が認められるかどうかは、財産調査の状況や相続人の事情などを踏まえて家庭裁判所が判断します。
そのため、「借金があるかもしれない」「財産の全体像が把握できていない」という場合には、期限内に相続放棄の申述を行うか、または熟慮期間の伸長を検討するなど、早めに対応することが大切です。
重要なのは、期限が迫ってから慌てるのではなく、相続開始を知った時点で早めに財産調査や専門家への相談を進めることです。
落とし穴③ 相続財産を処分してしまう(みなし単純承認)
相続放棄を検討している場合、特に注意しなければならないのが、
相続財産に手を付けてしまうこと
です。
法律上、相続人が一定の行為を行うと、「相続を承認した」とみなされ、相続放棄ができなくなる場合があります。
これを「みなし単純承認」といいます。
つまり、相続放棄の期限である3か月以内であっても、相続財産を処分したと判断される行為をしてしまうと、後から相続放棄をすることができなくなる可能性があります。
みなし単純承認となる可能性がある行為
具体的には、次のような行為には注意が必要です。
-
被相続人の預貯金を使う
亡くなった方の預金を引き出し、自分の生活費や支払いに使用すると、相続財産を処分したと判断される可能性があります。 -
相続財産である不動産や車を売却する
被相続人名義の土地・建物・自動車などを売却すると、相続する意思があると判断される可能性があります。 -
価値のある財産を自分のものとして取得する
貴金属、宝石、美術品、高価な家具などを持ち帰り、自分の財産として利用すると問題になる場合があります。 -
被相続人の借金を相続人として返済する
借金の存在を知ったうえで、自分が相続人であることを前提に返済すると、相続を承認したと判断される可能性があります。
葬儀費用の支払いには注意が必要
相続放棄を検討している方からよくある質問として、
「葬儀費用を支払った場合、相続放棄できなくなるのか」
というものがあります。
葬儀は、亡くなった方を弔うために必要な社会的な行為です。
ただし、葬儀費用の支払いについては、金額や支払い方法、使用した財産によって判断が分かれる可能性があります。
例えば、以下のような費用です。
- 通夜・告別式の費用
- 火葬費用
- 葬儀会場の費用
- 僧侶へのお布施
一方で、葬儀に関連する支出であっても、金額や内容によっては判断が難しい場合があります。
特に、相続財産から高額な費用を支出した場合や、葬儀とは関係のない支払いを行った場合には、相続財産の処分と判断される可能性があります。
そのため、
「葬儀費用だから大丈夫」
「少額だから問題ない」
と自己判断するのではなく、不安な場合には専門家へ相談することが重要です。
相続放棄を検討している場合は財産に手を付けない
相続放棄をする可能性がある場合には、相続財産の取り扱いには十分注意する必要があります。
- 預貯金を引き出さない
- 不動産や車を売却しない
- 財産を勝手に分配しない
- 名義変更を行わない
相続放棄が認められなくなると、借金などのマイナスの財産も含めて引き継ぐことになります。
「後から相続放棄すればよい」と考えて財産を処分してしまうと、取り返しのつかない結果になる可能性があります。
相続放棄を検討している段階では、相続財産にはできるだけ手を付けず、慎重に対応することが大切です。
まとめ
今回は、相続放棄について、制度の基本的な仕組みやメリット・デメリット、そして相続放棄を検討する際に注意すべき3つの落とし穴について解説しました。
相続放棄は、借金などの負債を引き継がずに済むという大きなメリットがある一方で、判断や手続きを誤ると、本来であれば避けられたはずの負債を引き継ぐことになる可能性もあります。
特に重要なポイントを整理すると、以下のとおりです。
- 相続放棄をすると、法律上「初めから相続人ではなかったもの」として扱われる
- 一度受理された相続放棄は、原則として撤回することができない
- 相続放棄をしても代襲相続は発生しない
- 相続財産を占有している場合には、一定の場合に管理義務が残ることがある
- 相続放棄は家庭裁判所へ申述し、受理されて初めて成立する
- 相続開始を知った日から3か月以内に手続きを行う必要がある
- 相続財産を処分すると、相続放棄ができなくなる可能性がある
「亡くなった方に借金があるかもしれない」
「相続財産の全体が把握できていない」
「相続放棄をした方がよいのか判断できない」
このような場合でも、自己判断で手続きを進めることはおすすめできません。
特に注意したいのは、相続放棄には「自己のために相続の開始があったことを知った日から3か月以内」という期限があることです。
財産調査に時間がかかる場合や、期限内に判断が難しい場合には、家庭裁判所へ熟慮期間の伸長を申し立てることができる可能性もあります。
また、相続放棄を検討している段階では、預貯金の引き出しや財産の処分など、相続を承認したと判断される可能性がある行為には十分注意する必要があります。
相続放棄は、単に「財産をいらない」と伝えるだけの手続きではなく、今後の権利や義務に大きく影響する重要な判断です。
相続放棄をするべきか迷っている場合や、期限が迫っている場合、財産関係が複雑な場合には、早めに弁護士などの専門家へ相談することをおすすめします。