前編では、相続手続きの前半として、
「遺言書を探す」「相続人を調査する」「遺産(相続財産)を調査する」
までの流れを解説しました。
これらの調査が終わると、いよいよ「相続するのか、それとも相続しないのか」を判断する段階に入ります。
この判断は一度行うと後から変更できない場合もあり、相続手続きの中でも特に重要なポイントです。
また、相続放棄には3か月という期限が設けられているため、「あとで考えよう」と後回しにしてしまうと、希望どおりの手続きができなくなるおそれがあります。
後編では、承認・相続放棄・遺産分割協議・相続税・相続登記まで、相続完了までの流れを順番に解説していきます。
動画で相続手続きの流れを確認したい方はこちら
この記事では、相続手続きの流れを文章で詳しく解説していますが、
「図を見ながら理解したい」「弁護士の解説を動画で確認したい」
という方は、YouTube動画もぜひご覧ください。
動画では、実際の相続相談でよくあるケースを交えながら、
相続開始後に何を確認し、どのような順番で手続きを進めればよいのかを分かりやすく解説しています。
▼動画はこちら▼
④ 相続するか放棄するかを決める
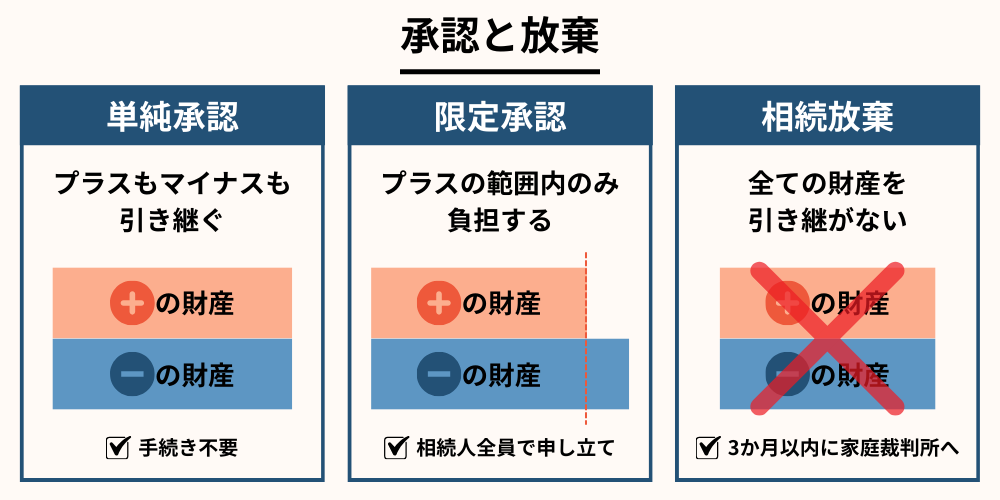
相続財産の調査が終わったら、次は「相続するのか、それとも相続しないのか」を判断します。
相続では、預貯金や不動産などのプラスの財産だけでなく、借金やローンなどのマイナスの財産も引き継ぐことになります。
そのため、財産の内容を十分に確認したうえで、自分に合った方法を選択することが重要です。
相続には、次の3つの方法があります。
- 単純承認
- 限定承認
- 相続放棄
それぞれの制度には特徴やメリット・デメリットがあるため、違いを理解したうえで判断しましょう。
単純承認とは
単純承認とは、被相続人が残した財産を、プラス・マイナスを問わずすべて引き継ぐ方法です。
例えば、預貯金や不動産だけでなく、住宅ローンやカードローンなどの借金も一緒に相続することになります。
もっとも、多くの相続では単純承認が選択されています。
被相続人に借金がほとんどなく、財産の方が多いことが明らかな場合には、単純承認が適しているケースが多いでしょう。
なお、単純承認には特別な申立ては必要ありません。
相続開始を知った後に何も手続きを行わなければ、原則として単純承認したものとして扱われます。
- 借金がほとんどないことが分かっている
- 預貯金や不動産などの資産が十分にある
- 相続財産をそのまま引き継ぎたい
一方で、借金の有無が分からないまま単純承認してしまうと、後から高額な負債が見つかる可能性もあります。
そのため、前編で解説した財産調査を十分に行ったうえで判断することが大切です。
限定承認とは
限定承認とは、相続によって取得したプラスの財産の範囲内でのみ、借金などのマイナスの財産を引き継ぐ制度です。
例えば、
- 預貯金などのプラスの財産:2,000万円
- 借金などのマイナスの財産:3,500万円
というケースでは、限定承認を選択すれば、相続した2,000万円の範囲でのみ返済義務を負います。
不足する1,500万円について、自分自身の財産から返済する必要はありません。
そのため、
「借金がどれくらいあるか分からない」
「財産が多いのか少ないのか判断できない」
というケースでは、有効な選択肢となる場合があります。
限定承認は利用が少ない理由
制度としては非常に合理的ですが、実際には限定承認が利用されるケースは多くありません。
その理由は、手続きが複雑だからです。
- 相続人全員で共同して申述する必要がある
- 家庭裁判所での手続きが必要
- 財産の管理や清算など、その後の手続きも複雑になる
相続人のうち一人でも反対した場合には、限定承認を利用することはできません。
また、財産の種類が多い場合には手続きがさらに煩雑になるため、実務では単純承認または相続放棄が選択されるケースが多いのが現状です。
もっとも、「借金があるかもしれないが、自宅などの財産も残したい」といったケースでは、限定承認が有効な場合もあります。
財産状況によって適切な選択は異なるため、判断に迷う場合には、早い段階で弁護士などの専門家へ相談することをおすすめします。
相続放棄とは
相続放棄とは、相続財産を一切引き継がないという選択です。
預貯金や不動産などのプラスの財産だけでなく、借金や保証債務などのマイナスの財産も含めて、すべての相続財産を放棄することになります。
相続放棄をすると、法律上は「最初から相続人ではなかったもの」として扱われます。そのため、被相続人の借金を返済する義務も原則として負いません。
被相続人に多額の借金がある場合や、財産より負債の方が多いことが明らかな場合には、有力な選択肢となります。
相続放棄には3か月という期限がある
相続放棄は、いつでもできるわけではありません。
自己のために相続の開始があったことを知った日から3か月以内に、家庭裁判所へ相続放棄の申述を行う必要があります。
例えば、親が亡くなったことを知った日から3か月以内に手続きをしなければ、原則として相続放棄は認められなくなります。
この期間は「熟慮期間」と呼ばれ、相続人が財産の内容を調査し、相続するかどうかを判断するために設けられています。
しかし実際には、この3か月の間に行うことは非常に多くあります。
- 遺言書を探す
- 相続人を調査する
- 相続財産を調査する
- 借金の有無を確認する
- 葬儀や各種手続きを行う
このように、多くの手続きを並行して進めなければならないため、3か月は想像以上に短く感じられるでしょう。
財産調査に時間がかかるなど、やむを得ない事情がある場合には、家庭裁判所へ申し立てることで熟慮期間の延長が認められることもあります。
ただし、自動的に延長されるわけではありませんので、「まだ時間がある」と油断せず、できるだけ早めに調査と判断を進めることが大切です。
みなし単純承認に注意
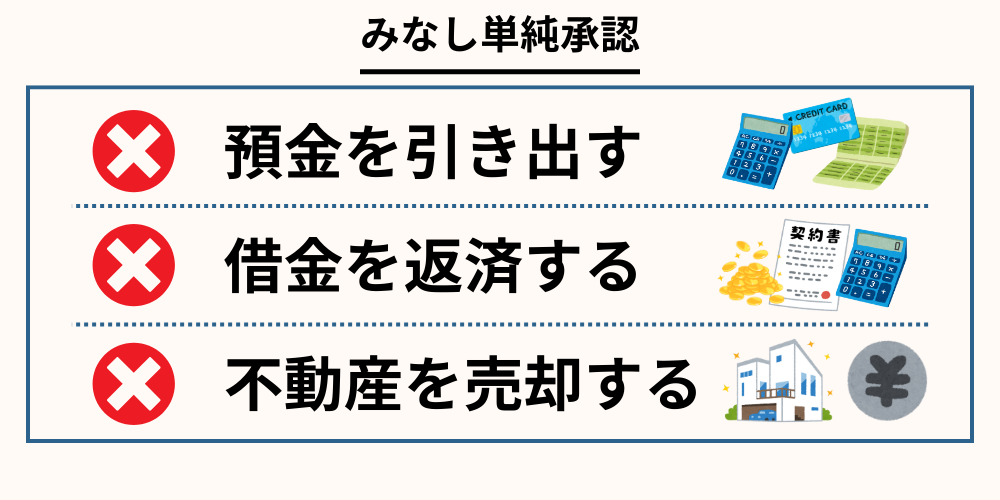
相続放棄を検討している方が特に注意したいのが、みなし単純承認です。
これは、一定の行為を行うことで、「相続を承認した」と法律上みなされてしまう制度です。
一度みなし単純承認に該当すると、その後に相続放棄をしたくても認められない可能性があります。
みなし単純承認となる可能性がある行為
- 相続した預貯金を生活費などに使う
- 相続した不動産を売却する
- 価値のある財産を勝手に形見分けする
- 相続財産を自分のものとして処分する
例えば、「少しだけだから」と被相続人名義の預金を引き出して生活費に充てたり、不動産を売却したりすると、相続財産を処分したと判断される可能性があります。
その結果、借金が後から見つかったとしても、相続放棄ができなくなり、借金まで引き継ぐことになるケースもあります。
相続放棄を検討している段階では、相続財産にはできるだけ手を付けず、処分や名義変更などは行わないよう注意しましょう。
判断に迷う場合は、自分で対応する前に弁護士へ相談することをおすすめします。
次はいよいよ遺産分割協議へ
相続することを選択した場合は、次に遺産分割協議へ進みます。
遺産分割協議では、「誰が」「どの財産を」「どの割合で取得するのか」を、相続人全員で話し合って決定します。
一見すると話し合いだけのようにも思えますが、相続トラブルの多くは、この遺産分割協議の段階で発生しています。
「次に、相続を承認した場合に行う『遺産分割協議』について見ていきましょう。」
- 遺産分割協議が成立する条件
- 寄与分・特別受益とは何か
- 10年経過すると注意すべき民法904条の3
- 遺産分割協議書を作成する重要性
について、相続実務でよくあるトラブルも交えながら詳しく解説していきます。
⑤ 遺産分割協議を行う
相続を承認した場合、次に行うのが遺産分割協議です。
遺産分割協議とは、相続人全員で「誰がどの財産を取得するのか」を話し合って決める手続きです。
遺言書がある場合は原則として遺言書の内容に従いますが、遺言書がない場合や、相続人全員が遺言と異なる分け方に合意した場合には、遺産分割協議によって遺産の分け方を決定します。
相続財産には、不動産・預貯金・株式・自動車・貴金属などさまざまなものがあります。
「誰が自宅を取得するのか」「預貯金はどのような割合で分けるのか」など、一つひとつ話し合って決めていく必要があります。
相続人全員が納得した内容で協議を成立させることが、その後のトラブルを防ぐためにも非常に重要です。
遺産分割協議は相続人全員の合意が必要
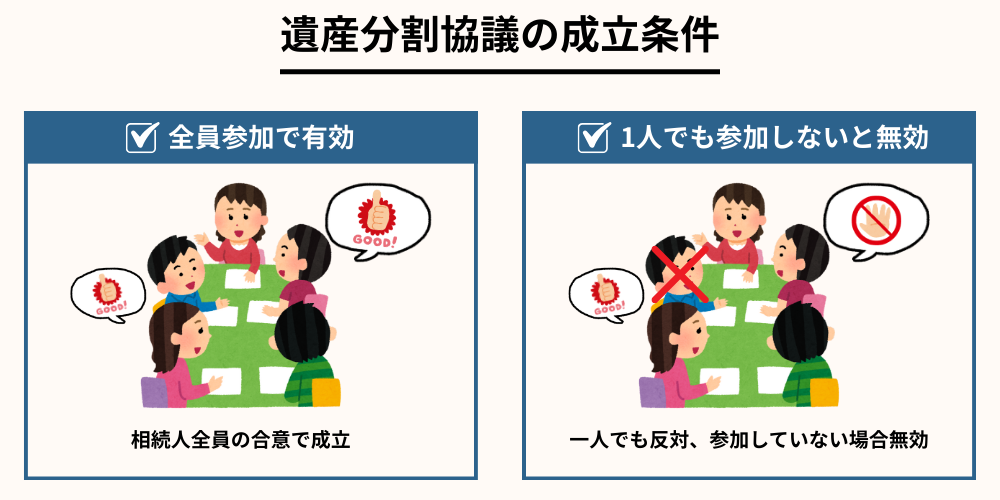
遺産分割協議で最も重要なポイントは、相続人全員が参加し、全員が合意する必要があるということです。
たとえ一人でも協議に参加していなかったり、内容に同意していなかったりすると、その遺産分割協議は原則として成立しません。
- 一部の相続人だけで話し合いを進めた
- 後から新たな相続人が判明した
- 一人でも協議内容に反対している
- 相続人の署名・押印がそろっていない
例えば、戸籍調査が不十分だったために後から認知していた子どもや異母兄弟姉妹などの相続人が判明した場合、それまで行っていた遺産分割協議をやり直さなければならないケースもあります。
そのため、前編で解説した相続人調査を正確に行うことが、遺産分割協議を円滑に進めるための前提条件となります。
話し合いがまとまらない場合はどうなる?
相続人同士の意見がまとまらず、遺産分割協議が成立しないことも珍しくありません。
特に、相続財産の大部分が不動産である場合や、相続人同士の関係が良くない場合には、話し合いが長期化することがあります。
このような場合は、家庭裁判所での手続きへ進むことになります。
- 遺産分割調停
裁判所の調停委員が間に入り、話し合いによる解決を目指します。 - 遺産分割審判
調停でも合意できない場合は、裁判官が法律に基づいて遺産の分け方を判断します。
調停や審判になると、提出書類も多くなり、法律的な主張が必要になる場面もあります。
そのため、実務ではこの段階から弁護士へ依頼するケースが多く見られます。
相続人同士で感情的な対立が生じてしまうと、話し合いだけで解決することが難しくなるため、早めに専門家へ相談することも有効な選択肢です。
遺産分割協議に期限はある?
遺産分割協議について、「何年以内に終わらせなければならない」という期限があると思われている方も少なくありません。
しかし、遺産分割協議そのものには法律上の期限はありません。
極端な例ですが、相続開始から何十年後に遺産分割協議を行うことも可能です。
ただし、実際には長期間放置することによるデメリットが数多くあります。
- 財産の管理が難しくなる
- 相続人が亡くなり、新たな相続が発生する
- 相続人が増え、協議が複雑になる
- 相続税や登記など他の手続きにも影響する
そのため、法的な期限はないとはいえ、できるだけ早い段階で遺産分割協議を行うことが望ましいでしょう。
遺産分割協議書は必ず作成する
遺産分割協議がまとまったら、その内容を遺産分割協議書として書面に残します。
「家族同士だから口約束で十分」と考える方もいますが、それでは後から「そんな約束はしていない」とトラブルになる可能性があります。
また、遺産分割協議書は、不動産の相続登記や預貯金の解約・名義変更など、多くの相続手続きで提出を求められる重要な書類です。
一般的には、次のような内容を記載します。
- 相続人全員の氏名
- 取得する財産の内容
- 取得する相続人
- 作成年月日
- 相続人全員の署名・押印
協議書の内容に不備があると、金融機関や法務局で受理されないこともあります。
相続財産が多い場合や、不動産が含まれている場合には、専門家へ確認してもらいながら作成すると安心です。
特別受益とは
遺産分割協議では、「法定相続分どおりに分ければ必ず公平になる」というわけではありません。
被相続人が生前に、特定の相続人だけへ多額の援助をしていた場合、そのまま法定相続分で遺産を分けてしまうと、不公平になることがあります。
そこで設けられているのが、特別受益という制度です。
特別受益とは、相続人の一人が被相続人から生前贈与や遺贈などによって特別な利益を受けていた場合に、その利益を考慮して相続分を調整する制度をいいます。
特別受益の具体例
例えば、子どもが2人いる家庭で、長男だけが生前に2,000万円の住宅購入資金の援助を受けていたとします。
被相続人が亡くなった後、残された遺産だけを法定相続分で分けてしまうと、長男は生前贈与と相続財産の両方を取得することになり、結果として次男との間に大きな不公平が生じます。
このような場合には、生前に受けた利益を考慮したうえで、相続財産の分け方を調整することがあります。
- 住宅購入資金の援助
- 事業資金の援助
- 高額な生前贈与
- 遺言による特定の相続人への財産の取得(遺贈)
もっとも、すべての贈与が特別受益になるわけではありません。
結婚祝いや誕生日祝い、一般的な生活費の援助などは、通常は特別受益に該当しないと考えられています。
どの贈与が特別受益に当たるかは、金額や目的、家庭の事情などによって判断が異なるため、争いになるケースも少なくありません。
寄与分とは
特別受益とは反対に、被相続人へ特別な貢献をした相続人の取り分を増やす制度が寄与分です。
寄与分とは、相続人が被相続人の財産の維持や増加に特別な貢献をした場合に、その貢献を相続分へ反映させる制度です。
通常の親子関係で期待される程度の援助ではなく、他の相続人と比べて特別な貢献があったことが必要になります。
寄与分の具体例
- 長年にわたり無償で家業を手伝っていた
- 被相続人を長期間介護し、多額の介護費用を節約した
- 被相続人の事業に大きく貢献した
- 自己の財産を使って被相続人の財産を維持・増加させた
例えば、兄弟姉妹のうち一人だけが10年以上にわたり被相続人を介護し、仕事を辞めて献身的に支えていたようなケースでは、寄与分が認められる可能性があります。
一方で、「たまに病院へ付き添った」「実家へ顔を出していた」といった一般的な親族としての支援だけでは、寄与分が認められないこともあります。
寄与分が認められるかどうかは、介護や援助の期間、内容、財産への影響などを総合的に判断して決まります。
そのため、相続人同士で意見が対立しやすいポイントの一つでもあります。
- 特別受益は、生前に特別な利益を受けた相続人の取り分を調整する制度
- 寄与分は、被相続人へ特別な貢献をした相続人の取り分を増やす制度
どちらも「公平な相続」を実現するための重要な制度ですが、認められるかどうかは個別の事情によって異なります。
実際の相続では、これらをめぐって相続人同士の意見が対立するケースも少なくありません。
相続開始から10年経過するとどうなる?(民法904条の3)
遺産分割協議には法律上の期限はありません。しかし、「期限がないからいつまでも放置して大丈夫」というわけではありません。
その理由の一つが、民法904条の3です。
この規定により、相続開始から10年が経過すると、原則として「特別受益」や「寄与分」を主張することができなくなります。
つまり、生前贈与を受けていた相続人がいたとしても、その利益を考慮した遺産分割ができなくなったり、長年介護を続けてきた相続人が寄与分を主張できなくなったりする可能性があります。
10年経過後は法定相続分が基本になる
相続開始から10年が経過すると、原則として法定相続分を基準に遺産分割を行うことになります。
その結果、本来であれば考慮されるはずだった特別受益や寄与分が反映されず、「実態に合わない分け方」になってしまうこともあります。
例えば、
- 長男が生前に多額の住宅購入資金の援助を受けていた
- 長女が10年以上にわたり親を介護していた
このような事情があったとしても、10年を経過すると、原則としてこれらを考慮できなくなるため、法定相続分による分割が基本となります。
そのため、「時間があるから」と遺産分割協議を先延ばしにしてしまうと、本来受けられたはずの権利を主張できなくなるおそれがあります。
遺産分割協議は早めに進めることが大切
相続手続きは、相続人同士の関係や財産の内容によっては、話し合いが長引くことも少なくありません。
しかし、長期間放置すると、民法904条の3の問題だけでなく、さまざまなリスクが生じます。
- 相続人が亡くなり、数次相続が発生する
- 相続人が増えて話し合いが複雑になる
- 財産の管理や把握が難しくなる
- 不動産の名義変更が進まず、売却や活用ができなくなる
このような事態を避けるためにも、相続が発生したらできるだけ早い段階で相続人を確定し、遺産分割協議を進めることが重要です。
相続人同士で意見がまとまらない場合や、特別受益・寄与分を巡って争いが生じそうな場合には、早めに弁護士へ相談することで、円滑な解決につながるケースもあります。
次は相続税の申告について解説します
遺産分割協議がまとまったら、次に確認しなければならないのが相続税の申告です。
相続税はすべての人に課税されるわけではありませんが、一定額を超える財産を相続した場合には、申告と納税が必要になります。
また、相続税には10か月という申告期限が設けられており、遺産分割協議が終わっていない場合でも対応しなければならないケースがあります。
次章では、
- 相続税がかかる人・かからない人の違い
- 基礎控除の計算方法
- 配偶者の税額軽減・小規模宅地等の特例
- 未分割申告とは何か
について、相続税の基本から実務上の注意点まで分かりやすく解説します。
⑥ 相続税の申告をする
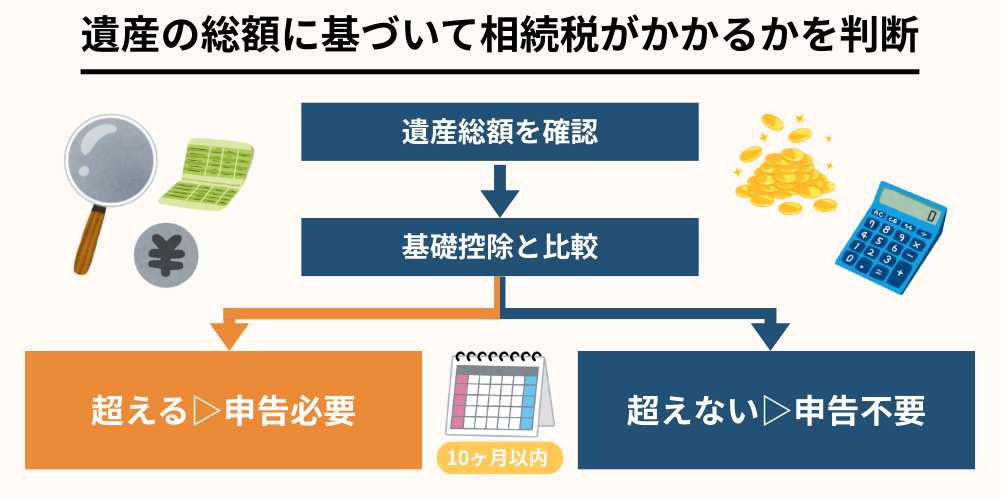
遺産分割協議がまとまり、誰がどの財産を相続するかが決まったら、次に確認すべきなのが相続税の申告です。
ただし、相続税は相続が発生したすべての人に課税されるわけではありません。実際には、基礎控除や各種特例があるため、申告が必要となるケースは限られています。
とはいえ、「自分には関係ない」と思い込んで申告期限を過ぎてしまうと、本来利用できた特例が受けられなくなったり、延滞税や加算税などの対象となる可能性もあります。
まずは、相続税の申告が必要かどうかを確認することが大切です。
相続税の申告期限
相続税の申告期限は、相続開始を知った日の翌日から10か月以内です。
例えば、5月10日に親が亡くなった場合には、翌年3月10日頃が申告期限となります。
10か月というと長く感じるかもしれませんが、その間に戸籍収集、相続人調査、財産調査、遺産分割協議など、多くの手続きを進める必要があります。
特に不動産が多い場合や、相続人が複数いる場合は、遺産分割協議が長引くことも珍しくありません。そのため、早めに税理士へ相談し、申告の準備を進めることをおすすめします。
相続税がかかるかどうかは基礎控除で決まる
相続税が課税されるかどうかは、まず基礎控除額を超える財産があるかどうかで判断します。
基礎控除額
3,000万円 + 600万円 × 法定相続人の数
例えば、相続人が次の3人だったとします。
- 配偶者
- 子ども2人
この場合の基礎控除額は、
3,000万円 + (600万円 × 3人)= 4,800万円
つまり、遺産総額が4,800万円以下であれば、原則として相続税は課税されません。
ただし、財産の評価方法によって金額が変わることもあるため、「預金だけ見れば基礎控除以下だから大丈夫」と判断するのは危険です。
土地や建物、有価証券、生命保険金なども相続税の計算対象となるため、正確な財産評価を行うことが重要です。
利用できる主な特例
相続税には、税負担を大きく軽減できる制度が用意されています。
配偶者の税額軽減
配偶者が相続する財産については、一定の条件を満たせば、
- 1億6,000万円まで
- または法定相続分まで
のいずれか多い金額までは、相続税がかからない制度があります。
そのため、配偶者が多くの財産を相続したとしても、相続税が発生しないケースは少なくありません。
ただし、この特例を利用するためには、期限内に相続税の申告を行うことが必要です。
小規模宅地等の特例
被相続人が住んでいた自宅や事業用の土地などについては、一定の条件を満たすことで土地の評価額を大幅に減額できる小規模宅地等の特例があります。
適用要件を満たせば、土地の評価額を最大80%減額できるケースもあり、相続税額が大きく変わることがあります。
一方で、誰が土地を取得するかや、相続後の利用状況などによって適用要件が異なるため、判断には専門的な知識が必要になります。
相続税の申告を行う際には、これらの特例を適切に活用できるかどうかも重要なポイントになります。
遺産分割が終わらない場合は「未分割申告」を行う
相続人同士で話し合いがまとまらず、申告期限までに遺産分割協議が終わらないこともあります。
そのような場合でも、相続税の申告期限は延長されません。
そこで利用されるのが未分割申告です。
未分割申告とは、遺産分割協議が成立していない段階でも、一旦法定相続分で相続したものと仮定して相続税を申告・納税する制度です。
その後、遺産分割協議が成立した時点で、
- 修正申告
- 更正の請求
などの手続きを行い、実際の遺産分割内容に合わせて税額を調整します。
未分割申告を行うことで申告期限を守ることができますが、配偶者の税額軽減や小規模宅地等の特例など、一部の特例はそのままでは適用できない場合があります。
後から適用を受けるためには追加の手続きが必要となるため、未分割申告を行うケースでは税理士へ相談しながら進めることが重要です。
相続税の申告は、期限を守ることはもちろん、利用できる特例を漏れなく適用することで、納税額を大きく抑えられる場合があります。
次は、不動産の相続登記や預貯金の名義変更など、相続完了に向けた各種手続きについて解説します。
⑦ 各種手続きを行い相続を完了させる
遺産分割協議が成立し、必要に応じて相続税の申告を終えたら、最後は各種名義変更などの手続きを行います。
相続手続きは、遺産分割協議が終わった時点で完了するわけではありません。実際に財産の名義を変更したり、預貯金を解約したりして、はじめて相続手続きが完了します。
代表的な手続きには、次のようなものがあります。
- 不動産の相続登記(名義変更)
- 預貯金口座の解約・払戻し・名義変更
- 株式・投資信託など有価証券の名義変更
- 自動車の名義変更
- 生命保険金の請求
- 各種契約(電気・ガス・電話など)の名義変更・解約
手続きごとに必要書類や提出先が異なるため、事前に確認しながら進めることが大切です。
相続登記が義務化されました
令和6年(2024年)4月1日から、不動産の相続登記が義務化されました。
これまでは相続登記に期限がなかったため、何十年も名義変更が行われない土地や建物が数多く存在していました。
その結果、所有者が分からなくなる「所有者不明土地」が社会問題となり、その解消を目的として相続登記が義務化されています。
原則として、相続によって不動産を取得したことを知り、かつ所有権を取得したことを知った日から3年以内に相続登記を申請しなければなりません。
正当な理由なく期限を過ぎた場合は、過料の対象となる可能性があります。
また、相続登記を済ませていないと、不動産を売却したり担保に入れたりする際にも支障が生じることがあります。
そのため、不動産を相続した場合は、できるだけ早めに司法書士などの専門家へ相談し、名義変更を進めることをおすすめします。
数次相続とは?放置すると手続きが複雑になる
相続手続きを後回しにすることで起こりやすいのが、数次相続(すうじそうぞく)です。
数次相続とは、最初の相続手続きが終わらないうちに、相続人の一人が亡くなり、新たな相続が発生することをいいます。
数次相続の具体例
例えば、お父さんが亡くなった後、相続手続きを行わないままお母さんも亡くなってしまったとします。
この場合、お父さんの相続だけでなく、お母さんの相続も同時に手続きを進める必要があります。
さらに、その間に相続人の一人が亡くなれば、相続人がさらに増え、権利関係はより複雑になります。
- 相続人の人数が増える
- 戸籍収集の範囲が広がる
- 遺産分割協議がまとまりにくくなる
- 相続人同士の連絡が取りづらくなる
- 手続きに必要な時間や費用が増える
相続手続きを先送りにしてもメリットはほとんどありません。
むしろ、時間が経過するほど手続きは複雑になり、相続人同士のトラブルにつながる可能性も高くなります。
相続が発生したら、できるだけ早い段階で手続きを進めることが、円滑な相続につながります。
まとめ
ここまで、相続手続きの全体の流れについて、順を追って解説してきました。
改めて整理すると、相続は次の流れで進みます。
- 遺言書を探す
- 相続人を調査する
- 遺産を調査する
- 承認・限定承認・相続放棄を判断する
- 遺産分割協議を行う
- 相続税の申告を行う(必要な場合)
- 名義変更など各種手続きを行う
一つひとつの手続きは決して難しいものばかりではありませんが、それぞれに期限や注意点があり、判断を誤ると大きな不利益につながることもあります。
特に、相続放棄の3か月、相続税申告の10か月、相続登記の義務化など、期限が定められている手続きについては早めの対応が重要です。
また、相続人同士で話し合いがまとまらない場合や、遺言書の有効性、相続人の範囲、遺産の分け方などでお困りの場合には、できるだけ早い段階で弁護士へ相談することをおすすめします。